首页>专题>科创前沿 使命担当>行业担当
凯赛生物:如何跑赢生物制造的“长路”?

2019年,科创板正式开板。六年过去,这片资本市场的“试验田”不仅改变了许多科技创新企业的融资路径,也在重塑市场对一类特殊企业的价值判断,即资本投入大、研发和商业化周期长的生物制造公司。
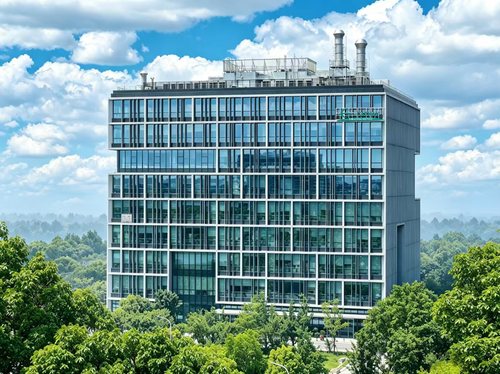
凯赛生物研发中心大楼。
2020年,凯赛生物作为“科创板合成生物第一股”上市。六年后,这家在合成生物学赛道奔跑了二十余年的企业,不仅用持续增长的成绩单回应了市场的耐心,更通过与招商局集团近60亿元的战略合作,探索出一条科技企业与产业资本深度合作的新路径。
为“慢产业”设计“新标尺”
生物制造有自己的产业节奏。菌种改造以年为单位,中试放大动辄数亿投入,产线建设三五年是常态,产品打入下游供应链、完成客户认证、打通行业标准,又是另一个维度的长跑。如果用传统产业的利润标尺来衡量,绝大多数生物制造企业在很长一段时间内都难以达标。
“科创板设置了五套差异化上市标准,允许符合条件的未盈利企业上市,不再单纯以短期盈利能力作为衡量科技企业价值的主要标准,而是更加关注企业的核心技术、研发能力、成长空间和产业化前景。”凯赛生物相关负责人表示,企业上市时已经实现盈利,但这一制度安排整体上为研发投入大、技术验证和产业化周期较长的生物制造企业提供了更加包容的发展环境。
在持续融资方面,科创板也展现出了对“长周期”的支持。2024年,凯赛生物向特定对象发行股票
市场对生物制造行业的认知也在逐步加深。越来越多投资者开始认识到,生物制造企业的价值形成不能仅以单一年度的短期业绩进行判断。资本市场在一定程度上给予了企业持续研发和产业化投入所需的估值和融资支持,使企业能够更加专注于技术创新、产品开发和市场培育。
“在今后的业务发展中,凯赛生物将继续加大研发投入、推动产品技术升级,在科创板搭建的强大平台上,引领生物制造行业创新,助力国家战略性新兴产业和新质生产力的发展。”该负责人表示。
打通“技术”与“产业”的关隘
生物制造从实验室技术走向规模化应用,需要经历工程放大、产线建设、稳定生产、成本优化、客户认证和市场导入等多个环节,资金投入大、协同主体多,单靠企业自身积累往往难以高效完成。
“科创板在这一过程中发挥了重要的基础支撑和平台作用。”该负责人表示,凯赛生物上市后,通过IPO募集资金和后续再融资,进一步推进了产业化基地建设和产能布局,为生物基聚酰胺等产品从技术开发走向规模化生产提供了资金保障。资本市场的支持,使企业能够按照产业发展的节奏持续投入,而不是因为短期资金压力影响技术迭代和项目建设。
上市本身也带来了较强的品牌和信用背书。成为科创板上市公司后,企业在产业链中的公信力和影响力有所提升,更有利于与下游客户开展长期合作,推动产品测试、认证和市场导入。
“特别是新材料进入成熟产业体系,往往需要较长的验证周期,上市公司的规范治理和持续经营能力,有助于增强客户的合作信心。”该负责人表示。
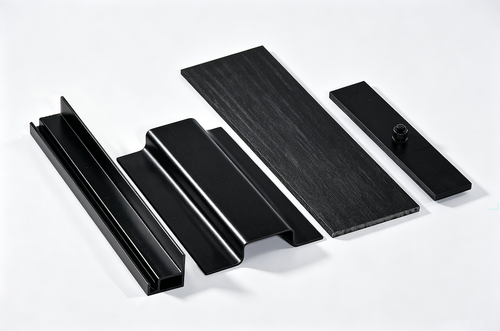
凯赛生物连续纤维增强热塑性生物基聚酰胺复合材料的型材应用样品展示。
科创板灵活的股权激励制度,也为凯赛生物组建多学科团队提供了便利。生物制造的产业化涉及生物、化工、材料、等多个学科领域,需要多学科团队协同推进,上市平台为这支队伍的组建和稳定提供了更好的条件。
此外,科创板平台也增强了企业整合产业资源的能力,有利于对接产业资本和战略投资者。2024年,凯赛生物引入招商局集团作为战略投资者,通过产业资本、应用场景和技术能力的结合,进一步加快产品验证和市场推广。
耐心与长期的双向考量
生物制造是一个需要长期投入的产业。从实验室技术形成,到中试验证、产线建设,再到稳定生产,通常需要5年以上时间;产品进入市场后,还要经过下游客户测试认证、供应链导入和行业标准建立。“特别是生物基新材料,实现大规模应用需要打通整个价值链,应用推广周期远长于产品开发周期,研发、产业化以及商业化投入也需要数十亿元。”该负责人表示。
生物制造的发展需要有耐心的资本支持,但资本市场的投资者同样面临收益要求,投资机构面临考核和退出压力。如果企业长期没有阶段性成果,或者市场看不到明确的产业化进展,就很难仅凭远期愿景获得持续支持。
“真正的耐心资本,不是忽略企业的经营表现,而是能够理解生物制造的产业规律,在合理期限内关注技术、产品和市场的持续进展。”该负责人表示,制度层面可以进一步推动社保、保险、养老金等长期资金进入资本市场,优化考核机制,减少对短期波动的过度关注。对企业而言,获得长期资本支持的前提是不断用阶段性成果回应市场。“既要讲清楚长期战略,也要把技术突破、产线建设、客户验证、产品导入和经营改善等进展及时、客观地传递给投资者,使市场能够看到长期目标正在一步步落地。”
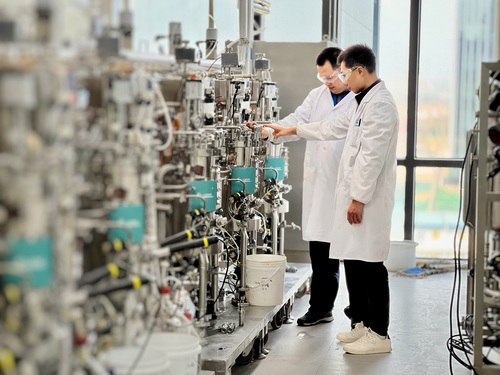
研发人员在生物转化实验室进行实验。
凯赛生物上市以来持续保持研发投入,推动技术成果向产品和产业化项目转化,同时引入招商局集团等战略投资者,将产业资本、应用场景和市场渠道结合起来,加快生物基材料的验证和应用。2025年,公司营收32.95亿元,同比增长11.4%;归母净利润5.6亿元,同比增长14.68%,核心产品系列生物法长链二元酸主导全球市场。这些数据表明,资本市场的“耐心”和产业发展的“长期”并不矛盾,关键是企业要持续创造价值、交付阶段性成果,资本也要按照产业自身的规律保持耐心、给予支持。
制度还可以更“懂”生物制造
区别于芯片、医药等行业,生物制造有自身独有的特点。它通常需要经历菌种和工艺开发、中试放大、产线建设、客户验证以及市场导入等多个阶段,研发和产业化投入门槛都很高,而企业的技术价值和产业化能力未必能够在短期利润中充分体现。
“科创板制度可以在现有基础上,进一步提高对生物制造产业规律的适配性。”该负责人表示,在上市标准方面,可以结合生物制造行业特点,研究形成更有针对性的评价指标。除财务指标外,还可以更多关注底层技术壁垒、规模化生产进展、核心产品验证情况、客户导入和订单储备等因素。对于技术成熟度较高、产业化路径较为清晰,但尚未实现规模化盈利的企业,可以在充分披露技术、市场和经营风险的基础上,为其对接资本市场提供更具包容性的制度安排。在再融资方面,可以进一步提高定向增发、可转债等融资工具的灵活性和便利性,探索更加高效的小额、快速再融资机制,鼓励产业资本和长期资金参与再融资,使资金支持与企业产业化周期更加匹配。在投资者结构方面,应当吸引更多社保、保险、养老金等长期资金参与,支持设立专业化的生物制造产业基金。专业投资机构对技术路线、产业化进度和市场空间具有更深入的理解,更有能力对企业进行长期
随着“十五五”规划将生物制造列为重点培育方向,科创板也在持续拓展自身的制度半径。2026年6月,上交所修订相关规则,明确提出支持生物制造等领域“硬科技”企业在科创板上市。
“期待科创板能在现有基础上进一步‘读懂’生物制造的产业规律,使真正具有核心技术和产业化能力的企业能够获得持续的资本支持。”凯赛生物相关负责人说。(文/王珊)
编辑:周佳佳